介護施設で働く私が投資信託を始めた結果|33歳から始めた資産形成を振り返る
こんにちは。「施設長のライフノート」です。
「介護職の給料でも投資ってできるの?」
「投資信託って難しそう」
「NISAを始めたいけど、何から手をつければいいのかわからない」
そんな方もいるのではないでしょうか。
実は、私も33歳になるまで、投資についてほとんど知識がありませんでした。
当時も介護施設で働いていて、決して収入に余裕があると感じていたわけではありません。
「投資信託?」「つみたてNISA?」「iDeCo?」
正直、何それ?おいしいの?というレベルでした(笑)。
そんな私が投資信託を始めたのは、YouTubeでお金について勉強したことがきっかけです。
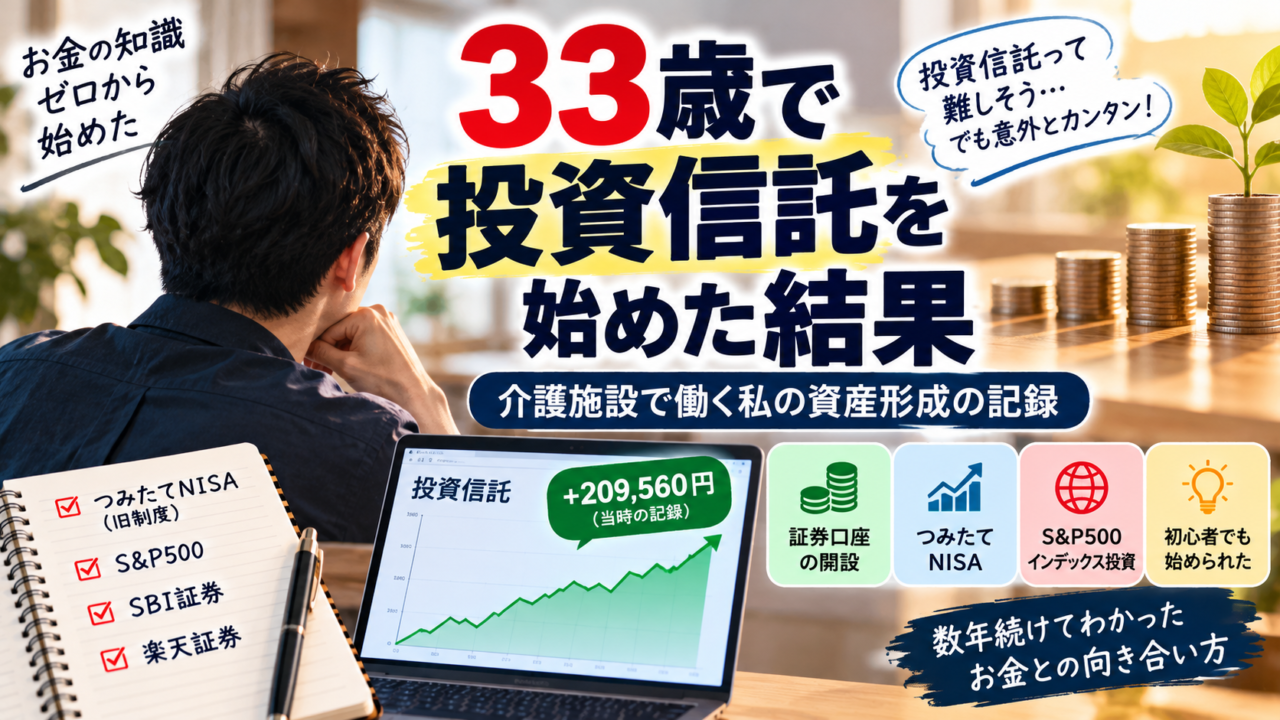
そして、投資を始めて約1年が経った頃、当時の記録では約20万円の含み益が出ていました。
もちろん、これは当時の相場環境に恵まれた結果であり、誰でも同じように増えるわけではありません。
あれから数年。
現在は特別養護老人ホームの施設長として働きながら、資産形成についても継続して考えています。
今回は、33歳の介護施設従事者だった私が投資信託を始めたきっかけ、当時の運用結果、そして今になって感じることを紹介します。
※この記事は私自身の投資経験を紹介するものです。特定の金融商品への投資を推奨するものではありません。投資には元本割れのリスクがあります。
33歳まで投資信託を知らなかった私
今でこそNISAや投資信託という言葉を耳にする機会が増えましたが、当時の私は投資とは無縁の生活を送っていました。
そもそも、投資に対してあまり良いイメージを持っていなかったのです。
パソコンの画面に張り付いて、株価が上がった、下がったと一喜一憂する。
売買を繰り返して利益を狙う。
私の中では、投資はそんな世界でした。
「自分には難しそうだし、損をするのも怖い」
そう思っていました。
そんな考えが変わったのは、自己啓発の一環としてYouTubeを見るようになってからです。
中田敦彦さんのYouTube大学や、両学長のリベラルアーツ大学などで、お金や資産形成についての動画を見るようになりました。
そこで何度も耳にしたのが、
「長期・積立・分散投資」
という考え方でした。
毎日株価を確認して売買するのではなく、長い時間をかけて少しずつ資産を形成していく。
そんな方法があることを知り、興味を持ちました。
投資信託とは?初心者だった私が理解したこと
投資信託とは、投資家から集めたお金をまとめ、運用の専門家が株式や債券などに投資する金融商品です。
運用がうまくいけば利益が出る一方、値下がりすれば損失が発生することもあります。
私が魅力を感じたのは、自分で一つひとつの企業を分析して株を購入しなくても、複数の企業などにまとめて投資できる商品があることでした。
特に興味を持ったのが、インデックスファンドです。
インデックスファンドとは?
インデックスファンドとは、日経平均株価やS&P500など、特定の指数に連動する運用成果を目指す投資信託です。
例えば、S&P500は米国の代表的な約500社で構成される株価指数です。
S&P500に連動する投資信託を購入すると、その指数を構成する多くの企業に間接的に投資できます。
ただし、米国株式に投資先が集中するため、世界中のあらゆる資産に分散できるわけではありません。
また、株価や為替の変動によって損失が出る可能性もあります。
それでも当時の私は、個別企業の株を自分で選ぶより、こうした投資信託の方が続けやすそうだと感じました。
投資信託を始めるために証券口座を開設
投資を始めようと決めて、最初に行ったのが証券口座の開設です。
当時、私が選んだのは次の2社でした。
- SBI証券
- 楽天証券
SBI証券は取引コストなどに魅力を感じ、楽天証券はポイントサービスに興味があったことが理由です。
それまで証券口座を持ったことがなかったため、開設する前は少し身構えていました。
しかし、実際に手続きを進めてみると、思っていたほど難しいものではありませんでした。
このとき感じたのは、知らないことを始める前の不安は、実際の難しさよりも大きく感じられることがあるということです。
もちろん、口座を開設しただけで投資の知識が身につくわけではありません。
それでも、最初の一歩を踏み出したことで、お金について学ぶ機会が増えました。
私が最初に選んだのは旧つみたてNISAとS&P500
投資を始めた当時、私が利用したのは「つみたてNISA」でした。
現在の新NISAとは異なる、2023年までの制度です。
当時のつみたてNISAは、年間40万円までの投資が対象で、一定の条件を満たす投資信託などの運用益が最長20年間非課税になる仕組みでした。
私が最初に購入したのは、S&P500に連動する投資信託です。
当時は知識も少なく、動画などで紹介されていたことも購入のきっかけになりました。
今振り返ると、人気があるという理由だけで商品を選ぶのではなく、投資対象や手数料、リスクをもっと理解しておくべきだったと思います。
それでも、毎月決まった金額を積み立てるという方法は、私の性格に合っていました。
一度設定すれば、毎月自動的に購入できます。
仕事が忙しくても続けやすい。
この仕組みは、介護の仕事をしながら資産形成を始めた私にとって大きな魅力でした。
投資を始めて約1年。当時の運用結果は?
ここで、2021年に書いた元記事の運用記録を紹介します。
当時の私は、前年12月に40万円を投資し、翌年1月からも積み立てを始めていました。
その結果、記事を書いた時点で次のような運用状況になっていました。
| 項目 | 当時の金額 |
|---|---|
| 前年の投資額 | 400,000円 |
| 翌年の投資額 | 333,330円 |
| 投資元本合計 | 733,330円 |
| 評価額 | 942,890円 |
| 評価損益 | +209,560円 |
投資元本733,330円に対して、含み益が209,560円。
評価額は約94万円になっていました。
当時は、この数字を見て驚きました。
銀行口座に預けているだけでは経験したことのない金額の増加だったからです。
ただし、この結果には注意が必要です。
私が投資を始めた時期は、コロナ禍による株式市場の大幅な下落から回復する局面と重なっていました。
つまり、投資を始めたタイミングが結果に大きく影響していたのです。
また、約20万円は売却して確定した利益ではなく、当時の評価額に基づく含み益です。
相場が下がれば、この利益が減ったり、損失に変わったりする可能性もあります。
投資を始めれば1年で20万円増える、という話では決してありません。
それでも、当時の私にとって、お金を働かせるという考え方を実感した出来事でした。
2024年からNISAは新しい制度に変わった
ここは、2021年に書いた記事から大きく変わった部分です。
当時の「つみたてNISA」は2023年で新規購入が終了し、2024年から新しいNISA制度が始まりました。
現在の制度では、主に次の2つの投資枠があります。
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間投資枠 | 120万円 | 240万円 |
| 主な対象 | 一定の投資信託など | 上場株式・投資信託など |
| 非課税保有期間 | 無期限 | 無期限 |
2つの枠を合わせた年間投資上限は360万円、非課税保有限度額は合計1,800万円です。ただし、成長投資枠で利用できるのはそのうち1,200万円までです。
また、旧NISAで購入した商品は、新NISAの非課税保有限度額とは別枠で管理されます。
制度の詳しい内容は、金融庁の公式サイトで確認できます。
なお、NISAは投資による利益が非課税になる制度であり、損失を防いでくれる制度ではありません。
投資を続けて感じた「長期・積立・分散」の大切さ
投資を始めた頃は、評価額が増えることがうれしくて、何度も証券口座を確認していました。
少し増えれば喜ぶ。
下がれば不安になる。
今思えば、まだ短期的な値動きに気持ちを左右されていたのだと思います。
しかし、投資を続ける中で、少しずつ考え方が変わりました。
長期|短期間の結果だけで判断しない
株式市場は、上がることもあれば下がることもあります。
短期間では大きく値下がりすることもあります。
だからこそ、長期的な資産形成を目的にするのであれば、目先の値動きだけで判断しないことが大切だと考えています。
ただし、長く保有すれば必ず利益が出るわけではありません。
積立|無理のない金額で続ける
積立投資は、毎月など決まったタイミングで一定額を投資する方法です。
価格が高いときには購入できる口数が少なくなり、安いときには多くなります。
この方法は、購入時期を分散することにつながります。
ただし、一括投資より必ず有利になるわけではありません。
大切なのは、生活に必要なお金まで投資に回さず、自分に合った金額で続けることです。
分散|一つの投資先に集中しすぎない
投資には、特定の企業や国、資産の値動きに影響されるリスクがあります。
投資先を分散することで、特定のリスクの影響を抑えることが期待できます。
ただし、分散しても市場全体が下落すれば損失が出ることはあります。
長期・積立・分散は、リスクをなくす魔法の方法ではありません。
リスクと付き合いながら資産形成を続けるための考え方だと理解しています。
施設長になった今、投資を始めてよかったと思う理由
この記事を書いた当時、私は33歳でした。
それから数年が経ち、現在は特別養護老人ホームの施設長として働いています。
仕事の責任は以前より大きくなりました。
一方で、家族との時間や自分の健康も、以前にも増して大切に感じています。
そんな今、投資を始めてよかったと思う理由は、単に資産が増える可能性があるからだけではありません。
① お金について考える習慣ができた
投資を始めるまでは、給料をもらって生活費を払い、残ったお金を貯金するという考え方が中心でした。
しかし、投資を始めたことで、家計全体を見るようになりました。
毎月いくら使っているのか。
何にお金を使いたいのか。
将来どれくらいのお金が必要になるのか。
こうしたことを以前より意識するようになりました。
② 将来の選択肢について考えるようになった
私が大切にしたいのは、仕事だけではありません。
家族と過ごす時間も大切にしたいですし、自分の好きなことを楽しむ時間も必要です。
将来のために資産を形成することは、そうした選択肢を増やすことにつながる可能性があります。
もちろん、投資だけで将来の不安がなくなるわけではありません。
それでも、将来について何も考えないより、自分で計画を立てることに意味があると感じています。
③ 小さく始めることの大切さを実感した
33歳の頃の私は、投資信託のことをほとんど知りませんでした。
それでも、動画を見て勉強し、証券口座を開設し、実際に購入してみました。
最初から十分な知識があったわけではありません。
学びながら、少しずつ理解を深めてきました。
これは仕事や自己啓発にも共通することだと思っています。
最初から完璧を目指すより、必要な知識を身につけながら、小さく行動していく。
投資を始めた経験からも、そんなことを感じています。
介護職が投資を始める前に考えておきたいこと
介護職の方の中には、将来のお金に不安を感じている方もいると思います。
ただ、私はすべての介護職に「今すぐ投資を始めた方がいい」とは考えていません。
まず大切なのは、毎日の生活です。
生活費が足りない状態で、無理に投資をする必要はありません。
また、近いうちに使う予定のお金まで投資に回すことも慎重に考える必要があります。
投資を始める前には、次のようなことを整理しておきたいところです。
- 毎月の収入と支出を把握する
- 急な出費に備えるお金を確保する
- 高金利の借入れなどがあれば返済を優先することも検討する
- 投資の仕組みと元本割れのリスクを理解する
- 無理なく続けられる金額を考える
介護職だから投資ができないわけではありません。
反対に、介護職だから必ず投資をするべきというわけでもありません。
大切なのは、自分の生活や将来の目標に合った方法を考えることだと思います。
まとめ|33歳で投資を始めた経験は、今の自分にもつながっている
今回は、介護職として働いていた33歳の頃に投資信託を始めた体験を振り返りました。
当時の私は、投資についてほとんど何も知りませんでした。
それでも、お金について勉強し、証券口座を開設し、旧つみたてNISAで投資信託を購入しました。
最初の約1年では、相場環境にも恵まれ、20万円以上の含み益を経験しました。
もちろん、その結果が将来も続く保証はありません。
投資にはリスクがありますし、無理をしてまで行うものではないと思っています。
それでも、あのとき投資を始めたことは、私にとって大きな一歩でした。
お金について学ぶようになり、将来の生活について考えるようになりました。
そして、施設長となった今でも、仕事、家族、健康、資産形成のバランスを考えることにつながっています。
投資で大切なのは、短期間でいくら儲けるかよりも、自分がどのような生活を送りたいのかを考えること。
私はそう感じています。
これから投資信託やNISAについて学ぼうと思っている方に、この記事が少しでも参考になれば幸いです。